
緒論
再生塑膠含量已經從企業永續報告中的自願性指標,轉為英國與歐盟包裝法規中具財務後果的合規門檻。歐盟以 Regulation (EU) 2025/40,也就是包裝與包裝廢棄物法規(Packaging and Packaging Waste Regulation,PPWR),為塑膠包裝設定分階段的最低再生含量義務 [6]。歐盟環境總署同時把包裝廢棄物的減量、再利用與回收列為政策主軸 [7]。英國方面,塑膠包裝稅(Plastic Packaging Tax,PPT)以 30% 再生塑膠作為課稅門檻,並將自 2027 年 4 月起修改再生料的計算口徑 [1]。
本文所稱消費後再生料(post-consumer recycled,PCR),指消費者使用後回收再製的塑膠。工業後再生料(post-industrial recycled,PIR)則指生產過程產生、未進入消費端的邊角料。兩者在既有討論中常被合稱為「再生料」,但英國新制將明確區分兩者 [1]。
現有公開討論存在一項具體缺口。產業新聞多停留在「含量達 30%」這個數字,較少拆解三個問題:法規口徑改變如何影響規格,第三方認證在採購端扮演什麼角色,以及為何品牌從運輸包裝而非主包裝開始轉換。本文以 Tiptree 與 Amcor 的合作作為分析案例 [1],貢獻如下:
・貢獻一:拆解英國 PPT 將 PIR 排除於 30% 門檻之外的機制,說明「比例」與「來源」何者才是合規關鍵,對應「法規口徑收斂」一節。
・貢獻二:分析 RecyClass 可追溯認證(EN15343)在採購證據鏈中的功能,並提出「PCR 三層驗證框架」,對應「認證作為採購證據」一節。
・貢獻三:解釋二次與三次包裝為何成為導入切點,以及總持有成本的意義,對應「運輸包裝作為導入切點」一節。
・貢獻四:把上述分析轉為台灣中小印刷廠、設計師與品牌方可執行的流程與時程,對應「對台灣設計印刷產業的意涵」一節。台灣有大量食品、日用品與加工業者供應英歐市場,法規口徑的改變會沿供應鏈傳導到台灣的規格書與驗收文件。
文獻與現況回顧
本節依議題把既有資料分為四群,依序為法規驅動、認證與可追溯、企業相關學術文獻、生命週期評估,最後收束出本文的切入點。
法規驅動:從自願目標到強制門檻
歐盟 PPWR 已以「規則」(Regulation)形式公布,直接適用於各成員國,並依包裝類別設定 2030 年與 2040 年的最低再生含量 [6]。歐盟環境總署把這類措施放在減少包裝廢棄物、提升循環性的整體政策框架下 [7]。英國雖已脫歐,但 PPT 同樣採 30% 門檻,並將於 2027 年 4 月起只承認 PCR [1]。兩套制度在「消費後來源」這一點上方向一致,但英國以稅賦作為誘因,歐盟則以市場准入義務作為約束。本文分析不重複整理法規條文,而是關注口徑變動在單一品牌採購決策中如何具體落地。
認證與可追溯:從宣稱到可稽核
第一手資料顯示,Amcor 供應的兩款薄膜取得 RecyClass Recycled Plastics Traceability 認證,依循 EN15343 標準,由第三方獨立驗證每款薄膜所含的 PCR 並確認其可追溯性 [1]。Amcor 業務主管 Gabriele Ditsch 指出,客戶的提問已不只是再生含量比例,而是延伸到材料來源、驗證方式與實際性能 [1]。這代表產業端的關注點已從「含多少」移向「怎麼證明」。本文分析把這項觀察視為假說,並在第二個分析小節檢驗其對採購流程的影響。
企業相關學術文獻:偏重職安與製程風險
可檢索的學術與司法文獻中,以 Amcor 為對象者多集中在作業安全與製程風險。例如針對 Amcor Cartonboard 的洩漏圍阻(loss of containment)研究 [2],以及 Amcor Flexibles 廠區的人工搬運與危害物質風險評估 [4][5]。澳洲維多利亞州也有以 Amcor 澳洲纖維包裝事業為被告的刑事判例 [3]。這些文獻顯示,大型包材商的工廠作業已累積一定的研究基礎,但在可檢索範圍內,未見針對其再生料供應鏈或認證實務的研究。這正是本文由案例出發補足的空白。
生命週期評估:環境效益取決於情境
包裝生命週期評估(Life Cycle Assessment,LCA)的元分析研究,整合了多項包裝 LCA 的結果 [8]。此類研究的一般性意涵是:包材的環境表現取決於材料、系統邊界與使用情境,無法只用單一指標判斷。本文分析據此提醒,30% PCR 是合規指標,不等同於完整的環境效益證明。本文不重做 LCA,而是將其作為詮釋含量數字時的邊界條件。
現有討論未解之處
綜合四群資料可以看出:法規文獻說明了「要求什麼」,產業資料說明了「誰做到了」,但兩者之間缺少中介層的分析,也就是規格、證明文件與包裝層級如何被組織成一套可驗收的採購方案。本文即以此中介層作為切入點。
案例界定與資料說明
本研究的分析單位是 Tiptree 品牌(品牌所有者為 Wilkin & Sons)的運輸用柔性包裝(flexible packaging),也就是以塑膠薄膜為主、可彎折的包材。依第一手資料,Tiptree 改用兩項 Amcor 產品 [1]:
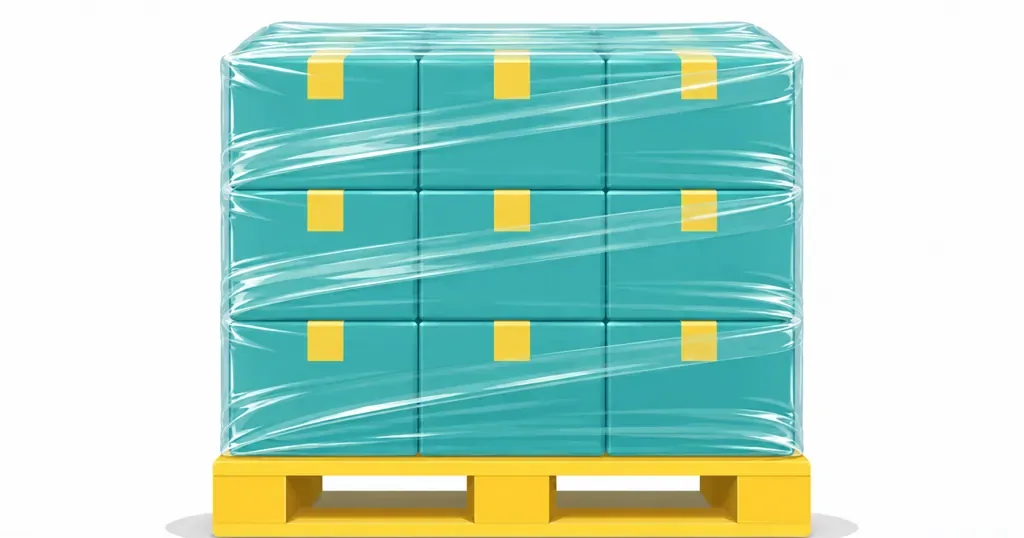
・集束收縮膜(collation shrink film):受熱收縮、把多件產品綑為一組的薄膜,含 30% PCR,取得 RecyClass 認證。
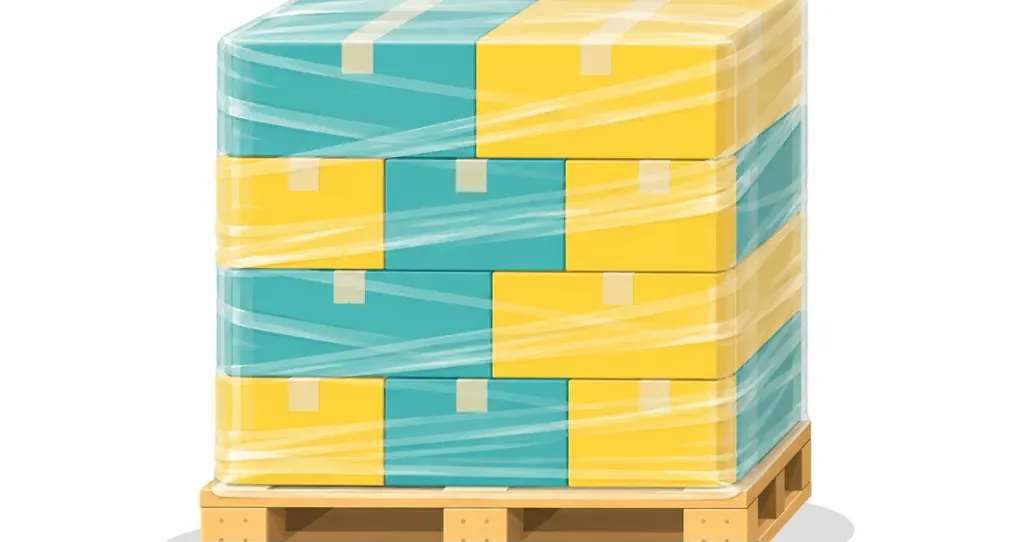
・棧板拉伸膜(stretch wrap):Bontite Sustane® 系列,用於纏繞固定棧板貨物,含 30% PCR。
・生產地點:兩者均在 Amcor 位於英國 Leominster 與 Bromborough 的廠區生產。
資料限制需要先說明。第一手報導的網頁標示日期為 2026 年 8 月 25 日,而本文取得的情報彙整日期為 2026 年 10 月 31 日。本文以網頁內容為準。報導未揭露薄膜厚度、用量、價格或碳排數據,因此本文不就這些項目做量化推論。
法規口徑收斂:比例不變,來源規則改變
英國 PPT 的 30% 門檻本身並未改變,改變的是哪些材料可以計入。依第一手資料,2027 年 4 月起 PIR 將不再計入 30% 最低再生塑膠門檻,只承認 PCR [1]。
這項規則的意義在於,同一張規格書上的「30% recycled」可能在一夕之間從合規變為不合規。過去以 PIR 達標的薄膜,配方比例即使完全不變,也會因計算口徑改變而失去合規資格。本文分析認為,這使「來源類別」成為比「含量數字」更上游的採購變數。
此一機制也解釋了 Tiptree 為何在新制生效前約一年半就完成轉換。報導指出,Tiptree 已採用再生料一段時間,這次合作的目的之一是為 PPT 改制預作準備 [1]。本文解讀為:品牌若原本以 PIR 計入再生含量,就必須在生效日前完成供應商切換、試機與庫存消化,前置時間通常以季計算。
英國與歐盟的方向同樣值得對照。PPWR 的最低再生含量義務以消費後塑膠廢棄物作為再生來源 [6],與英國新制只承認 PCR 的方向一致。本文分析認為,同時供貨英國與歐盟的品牌,可以把「PCR 來源可證明」當作兩地共用的最低規格。但 PPWR 依包裝類別設定的門檻不一定等於 30%,仍須逐項核對條文 [6]。
認證作為採購證據:PCR 三層驗證框架
第三方可追溯認證的功能,是把供應商的含量宣稱轉換為可稽核的採購文件。依第一手資料,RecyClass 認證依 EN15343 標準,獨立驗證每款薄膜所含的 PCR,並確認再生料在受控製程中可完整追溯 [1]。
這項數據錨點的意義在於,在只承認 PCR 的稅制下,品牌必須能證明材料「來自消費後」。單靠供應商自我聲明,難以在稅務查核時區分 PCR 與 PIR。本文分析認為,認證在此扮演的角色接近財務憑證,而不只是環保標章。
Tiptree 採購人員 Manuel Martinez 表示,透過 RecyClass 獨立驗證並取得認證,讓品牌對材料的可追溯性具有信心 [1]。本文解讀為:在品牌端,認證降低的是查核風險與內部舉證成本,而非直接降低材料單價。
依據 Ditsch 對客戶提問的觀察 [1],本文將採購驗證整理為「PCR 三層驗證框架」,作為分析工具而非產業標準:
・比例層:PCR 佔塑膠重量的百分比是否達到門檻,以及計算基準為單層或整件包裝。
・來源層:再生料是否為消費後來源,是否具備依 EN15343 等標準的第三方可追溯證明。
・性能層:強度、一致性與機台效率是否維持在原規格水準。
三層之中,來源層在英國 2027 年新制下屬於否決項。比例達標但來源無法證明,仍可能無法計入門檻 [1]。這是本框架與僅看含量的傳統規格最主要的差異。
運輸包裝作為導入切點:性能與總持有成本
二次與三次運輸包裝是品牌導入 PCR 時,技術與法規阻力相對較低的層級。本案兩項產品均為運輸用薄膜,報導強調其目的是維持物流包裝性能、載重穩定性與營運效率 [1]。
本文分析認為,選擇運輸層級有其結構性理由。收縮膜與拉伸膜不直接接觸果醬等食品,較不受食品接觸材料規範約束。這類薄膜通常印刷需求較低,PCR 可能帶來的色差、晶點或外觀瑕疵,對品牌形象的影響也較小。不過報導本身未說明這些考量,以上屬於作者推論。
技術難度仍不可低估。Ditsch 指出,把 PCR 加入收縮膜與拉伸膜在技術上具挑戰性,重點在於維持客戶期待的強度、一致性與效率 [1]。本文解讀為:拉伸膜一旦斷膜,就會造成棧板崩塌或產線停機,因此性能層的驗證成本往往高於材料價差本身。
報導也提到,這兩款薄膜有助於達成總持有成本(total cost of ownership,TCO)目標 [1]。TCO 指涵蓋採購、使用、停機、稅賦與廢棄處理的完整成本。本文分析認為,在 PPT 情境下,TCO 的計算應納入「不合規時的稅負」這一項。PCR 薄膜即使單價較高,只要能避免稅負並維持機台效率,整體成本仍可能較低。由於報導未揭露價格,這項推論無法以本案數據驗證。
LCA 文獻也提供了必要的提醒 [8]。運輸包材若為了補償 PCR 的強度損失而增加厚度或纏繞圈數,材料總用量上升,可能抵銷部分環境效益。本文因此建議,品牌在追蹤 PCR 比例的同時,也應追蹤每棧板的薄膜用量。
對台灣設計印刷產業的意涵
本案的直接意涵是:出口英歐的台灣供應鏈,必須在 2027 年前把「PCR 來源證明」寫進規格與驗收流程。以下依對象分層說明。
中小印刷廠要先盤點英歐訂單中有哪些塑膠包材品項,並區分主包裝、集束膜與棧板膜三個層級。其次,向上游薄膜或粒料供應商索取 PCR 與 PIR 的分項比例,以及第三方可追溯證明,例如依 EN15343 的認證文件 [1]。若有收縮膜或印刷軟包裝業務,例如以柔版印刷(flexographic printing)生產的軟包,應安排 PCR 材料試印,記錄晶點、張力與色差。建議預留一到兩季,完成試機、比對與文件歸檔。
設計師拿到的是一份規格可能隨法規變動的素材清單。版面設計需預留 PCR 材料在色彩與透明度上的變異空間,避免以高透明、大面積淺色作為主要視覺。標示再生含量時,文字應與認證文件的口徑一致,例如寫明為消費後再生料,以免與實際來源不符而產生宣稱風險 [1]。
品牌方要把採購規格從單一數字「30% recycled」改寫為三層條件:比例、來源類別、性能指標。依本案經驗,運輸包材可作為第一階段的轉換對象 [1]。主包裝則可在累積供應商資料與試機數據後再推進。內部成本評估應採 TCO 口徑,把稅負、停機與退貨風險一併計入,而不只比較每公斤單價。
本文分析認為,台灣業者真正的競爭差異,不在於能否供應 30% 的材料,而在於能否同步交付一套可被英歐客戶稽核的文件包。
結論與限制
本文的研究問題是:英國 PPT 改制下,30% PCR 薄膜的意義為何。結論有三點:
・第一,2027 年 4 月起 PIR 不再計入門檻,使來源類別成為比含量比例更上游的合規變數 [1]
・第二,依 EN15343 的第三方可追溯認證,在只承認 PCR 的制度下具有接近財務憑證的功能 [1]
・第三,集束收縮膜與棧板拉伸膜等運輸包材,是品牌導入 PCR 的低阻力切點,但性能驗證與材料用量必須同步管理 [1][8]
本研究有以下具體限制:
・資料來源覆蓋面:核心事實僅來自單一產業媒體報導 [1]。該報導屬於供應商與品牌的聯合發布性質,未提供價格、厚度、斷膜率或碳排數據,因此 TCO 與環境效益的推論無法量化驗證。
・資料時間範圍:報導網頁日期為 2026 年 8 月 25 日,而英國新制於 2027 年 4 月生效 [1]。本文無法觀察新制生效後的實際查核方式與執行情況。
・推論外推邊界:本案屬於非食品接觸的運輸包材。相關結論不能直接外推至果醬罐蓋內墊、食品接觸軟包等主包裝層級,這些層級另受食品接觸法規約束。
後續研究可以朝三個方向進行:
・在 2027 年 4 月新制生效後,蒐集英國品牌的 PCR 認證文件類型與查核案例,檢驗本文「來源層為否決項」的推論。
・以台灣出口加工業者為樣本,比較 30% PCR 與原生料拉伸膜的每棧板用量及斷膜率。
・逐項比對 PPWR 第 7 條類別門檻與英國 PPT 門檻,建立雙市場共用規格的差異清單 [6]。
重點整理
・英國 PPT 自 2027 年 4 月起只承認 PCR,30% 門檻不變,但 PIR 不再計入。
・在新制下,再生料的來源類別比含量比例更具決定性,無法證明為消費後來源即可能不合規。
・依 EN15343 的 RecyClass 可追溯認證,是把含量宣稱轉為可稽核採購文件的關鍵。
・集束收縮膜與棧板拉伸膜等運輸包材,是品牌導入 PCR 阻力較低的第一階段。
・評估 PCR 包材應採總持有成本口徑,並同步追蹤每棧板薄膜用量,以免抵銷環境效益。
延伸思考
印刷製造端的下一步,是把材料認證文件納入工單與批號管理,讓每一批薄膜都能對應到 PCR 來源證明。設計端需要在色彩管理流程中建立 PCR 基材的變異容許範圍,避免打樣(proofing)與量產結果落差過大。AI 導入的可行切點,是自動比對供應商文件、法規門檻與規格書,標記比例、來源、性能三層中的缺漏項。SaaS 的機會則在於提供跨英國 PPT 與歐盟 PPWR 的合規文件管理,讓中小業者以同一套資料回應不同市場的稽核要求。目前仍待解的問題有三:新制生效後的實際查核強度、PCR 供應量能否支撐需求擴張,以及運輸包材的經驗能否延伸到食品接觸的主包裝。
參考文獻
[1] Tiptree與Amcor深化PCR薄膜合作,材料含量達30%
[2] Adam J.(None). Loss of Containment Study,Amcor Cartonboard. DOI: 10.14264/347185
[3] Director of Public Prosecutions v Amcor Packaging Australia Pty Ltd (t/as Amcor Fibre Packaging Australasia). Victorian Reports. DOI: 10.25291/vr/11-vr-557
[4] Shakhovskoy D.(None). Manual handling and hazardous substances risk assessment at the Amcor flexibles manufacturing plant. DOI: 10.14264/312128
[5] Shakhovskoy D.(None). Manual Handling and Hazardous Substances Risk Assessment at the Amcor Flexibles Manufacturing Plante. DOI: 10.14264/346599
[6] EUR-Lex:EU PPWR法規全文. EUR-Lex
[7] 歐盟環境總署:歐盟包裝廢棄物專頁. 歐盟環境總署
[8] Mendeley(收錄 Journal of Cleaner Production 論文):包裝生命週期評估元分析論文. Mendeley(收錄 Journal of Cleaner Production 論文)
FAQ / 常見問題
- 英國塑膠包裝稅 2027 年改制後,PIR 還能計入 30% 再生含量嗎?
- 不能。依產業報導,自 2027 年 4 月起,英國塑膠包裝稅的 30% 最低再生塑膠門檻只承認消費後再生料(PCR),工業後再生料(PIR)不再計入。
- Tiptree 採用的 30% PCR 薄膜是哪一種包裝?
- Tiptree 採用的是 Amcor 的集束收縮膜與 Bontite Sustane 棧板拉伸膜,兩者均含 30% PCR,屬於運輸用的二次與三次包裝,而非直接接觸食品的主包裝。
- RecyClass EN15343 認證對 PCR 包材有什麼作用?
- RecyClass Recycled Plastics Traceability 認證依 EN15343 標準,由第三方獨立驗證薄膜所含的 PCR,並確認再生料可完整追溯。在只承認 PCR 的稅制下,這類認證是證明材料來源的關鍵文件。
- 台灣出口英歐的印刷廠應如何準備 PCR 包材規格?
- 建議先盤點英歐訂單中的塑膠包材,向供應商索取 PCR 與 PIR 分項比例及第三方可追溯證明,並預留一到兩季完成試機與文件歸檔。規格書應同時寫明比例、來源類別與性能指標三層條件。
- 使用 30% PCR 薄膜一定比較環保嗎?
- 不一定。生命週期評估研究顯示,包材的環境表現取決於材料、用量與使用情境。若為了補償強度而增加薄膜厚度或纏繞圈數,可能抵銷部分效益,因此應同步追蹤每棧板的薄膜用量。
相關文章
印刷 × AI 數位轉型週報
把設計師、品牌方與企業出手前用得上的印刷與 AI 實戰,整理成一封信,每週寄到你信箱
麥思免費工具
AI 去背、LINE 貼圖產生器、書背與拼版計算——全部免費,瀏覽器直接用、檔案不上傳。
麥思集團
需要實際的印刷或禮品服務?
知識看完,下一步交給麥思集團的姊妹品牌——從精緻印刷到線上下單與年節禮贈。